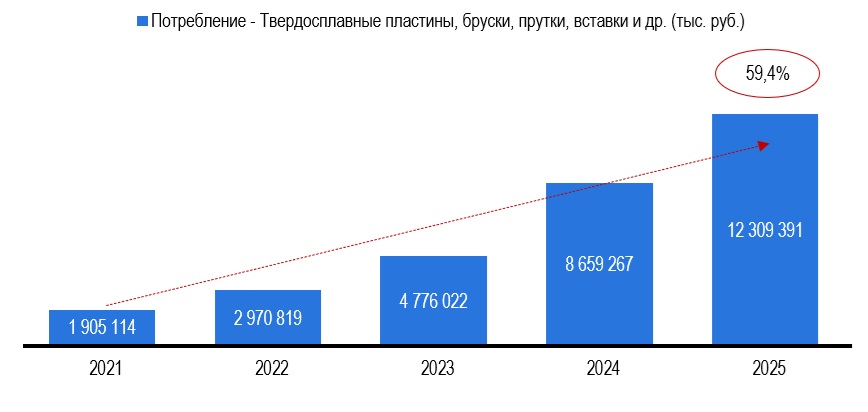
Рынок металлорежущих твердосплавных изделий, включающий твердосплавные пластины, бруски, прутки, вставки и другие элементы, представляет собой фундаментальную основу для производства и эксплуатации современного металлорежущего инструмента. Стоимостной объем видимого потребления этого инструмента в 2025 году подтверждает значимость категории для всего отраслевого комплекса, поскольку твердосплавные элементы широко применяются как в составе готового инструмента, так и как заготовки для его дальнейшей механической обработки и доработки.
Фактически данный сегмент формирует «сырьевую» базу высокотехнологичного инструментария, используемого в машиностроении, металлообработке, оборонной промышленности, энергетике и других капиталоемких отраслях. Динамика стоимостных показателей отражает не только физические объемы потребления, но и структурные изменения спроса — переход к более сложным и износостойким маркам сплавов, рассчитанным на работу в условиях высоких скоростей резания и повышенных нагрузок.
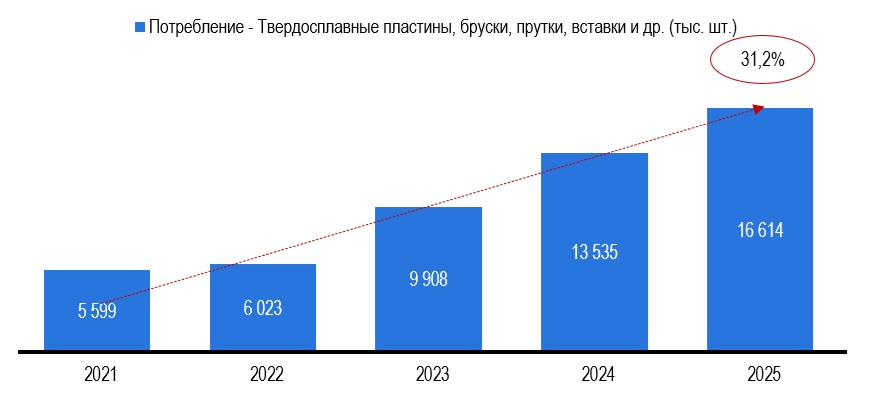
В натуральном выражении потребление характеризуется стабильным уровнем, что отражает устойчивую базовую потребность производителей инструмента и конечных потребителей в стандартных твердосплавных компонентах. Поддержание объемов на сопоставимом уровне указывает на структурную неизбежность спроса: даже при колебаниях инвестиционной активности в промышленности замещение изношенного инструмента и поддержание производственных мощностей требуют постоянного притока таких изделий.
Одновременно стабильность натуральных показателей на фоне изменения стоимостных значений свидетельствует о трансформации ценовой среды и усложнении продуктовой структуры. Иначе говоря, рынок развивается не столько за счет количественного расширения, сколько через качественное обновление ассортимента и повышение технологического уровня продукции.
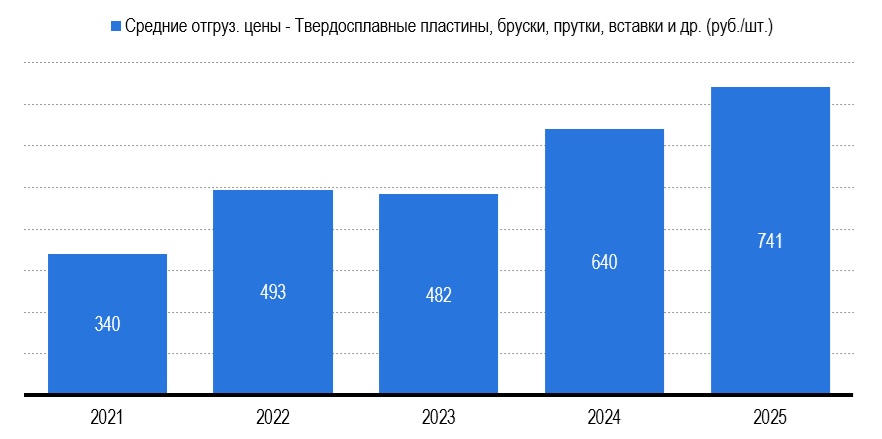
Средние отгрузочные цены твердосплавных изделий демонстрируют устойчивую тенденцию к росту. Данный тренд обусловлен рядом факторов: высокой стоимостью карбидообразующих металлов, колебаниями мировых цен на вольфрам и кобальт, усложнением технологических процессов спекания и шлифования, а также внедрением новых марок сплавов с улучшенными эксплуатационными характеристиками.
Рост цен в данном сегменте носит в большей степени структурный характер и отражает повышение добавленной стоимости продукции. Производители ориентируются на выпуск более специализированных и технологически сложных заготовок, что позволяет конечным пользователям повышать производительность обработки и снижать удельные издержки на единицу выпускаемой продукции.
Доля импорта в рассматриваемом сегменте остается значительной, что подчеркивает сохраняющуюся зависимость внутреннего рынка от зарубежных поставщиков как готовых твердосплавных изделий, так и заготовок для производства высокопроизводительного инструмента. Это связано с технологической сложностью производства твердых сплавов и концентрацией компетенций в ряде стран, обладающих развитой сырьевой и научно-производственной базой.
Высокая импортная составляющая формирует дополнительные риски, связанные с валютными колебаниями, логистическими ограничениями и внешнеэкономической конъюнктурой. В то же время она обеспечивает доступ к передовым решениям и позволяет российским предприятиям сохранять конкурентоспособность в сегменте высокоточной обработки.

Рисунок 4 – Доля импорта в товарной группе «Твердосплавные пластины, бруски, прутки, вставки и др.», в % от общего количества производства и импорта
Источник: Росстат (ЕМИСС), FIRA.PRO, ITC
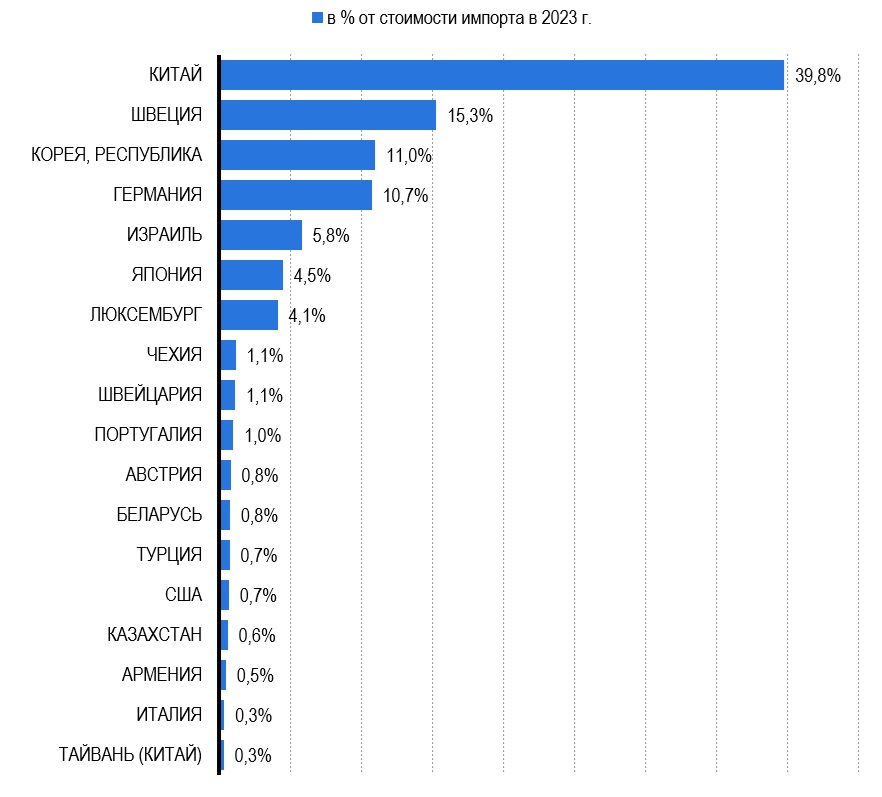
В товарной группе «Твердосплавные пластины, бруски, прутки, вставки и др.» в 2025 году крупнейшей страной-производителем изделий в стоимостной структуре импорта являлся Китай, на долю которого приходилось 39,8% стоимости импорта. Лидирующая позиция объясняется масштабами производства, ценовой конкурентоспособностью и широкой номенклатурой поставляемой продукции.
На втором месте среди стран-производителей с долей в импорте 15,3% следует Швеция. Присутствие данного поставщика отражает спрос на высокотехнологичные решения и специализированные сплавы, ориентированные на сегменты с повышенными требованиями к точности и износостойкости инструмента. Таким образом, импортная структура сочетает как массовый ценовой сегмент, так и продукцию премиального уровня.
Совокупность представленных данных указывает на структурную устойчивость рынка твердосплавных металлорежущих изделий в Россия. Стабильные натуральные объемы потребления в сочетании с ростом стоимостных показателей и средних цен свидетельствуют о переходе к более технологически сложной и дорогостоящей продукции. Рынок развивается преимущественно за счет качественного обновления ассортимента и повышения требований к эксплуатационным характеристикам инструмента, что отражает общую модернизацию производственных процессов в промышленности.
Одновременно сохраняющаяся высокая доля импорта и концентрация поставок у ограниченного круга стран формируют стратегическую зависимость от внешних рынков. В среднесрочной перспективе это усиливает значимость развития собственных производственных компетенций в сфере твердых сплавов и глубокой переработки сырья. Потенциал импортозамещения и локализации производства в данном сегменте остается одним из ключевых факторов долгосрочной устойчивости отрасли.
О нас в СМИ
- ComNews: Революционного рывка в экономике РФ за счет ИИ не произойдет
- ComNews: Рекордная инвестпрограмма “Россетей” может не решить дефицит мощностей
- Журнал “Аграрная наука”: Эффективность влияния комплексных пробиотиков на животноводство
- НГ: Логистическая инфраструктура маркетплейсов под ударом
- Сбер: Индийская автомобильная промышленность в России
- Ведомости: победители Всероссийского рейтинга отелей
- Ведомости: «Бал первых»: награждение лучших отелей уже скоро
- НСН: Всероссийский рейтинг отелей вышел на «финишную прямую»
- Alibaba: 87% россиян едят чипсы без вреда
- Известия: импортозамещение побеждает параллельный импорт
Новости
- Рынок ИИ на 70% состоит из генеративных технологий. Что это значит для занятости
- После обвала 2022 года рынок наушников так и не восстановился
- Рост автоматизации частных домов в России фактически остановился
- Оснащение домов в России умными камерами перестало расти высокими темпами
- Российский рынок йогуртов вырос в деньгах при стагнации физического потребления
- Российский гостиничный рынок растёт за счёт классификации и повышения цен
- Загородный бум: как Ленобласть увеличила загрузку гостиниц до 72%
- Потребление заменителей молока в России выросло на 40% за последние годы
- Вейпы в России за пять лет подорожали почти на 40%
- Потребление алкоголя в России продолжает снижаться
Закажите расширенное исследование
Схожие исследования
Рынок наушников в России в 2020–2025 годах развивался в условиях заметных колебаний спроса и изменения структуры потребления.
Рынок умного дома охватывает продажи сетевых аппаратных устройств, которые позволяют автоматизировать жильё для частных пользователей.
Рынок умных камер видеонаблюдения потенциально включает в себя устройства с детекцией движения, распознаванием объектов и удалённым доступом
Комментарии наших экспертов в СМИ
Как подчеркнул ComNews аналитик Центра экономики рынков Михаил Турчан, этот рынок демонстрирует стремительный рост: в 2025 году объем сегмента...
Рост инвестпрограммы ПАО "Россети" не означает, что весь дополнительный объем инвестиций будет напрямую перенесен в тарифы для промышленности", -...
По данным Центра экономики рынков, динамика потребления свежего мяса (начиная с 2023 года) перешла в позитивный прогноз относительно спада...